
全体要約
本レポートは、ハイブリッドおよびマルチクラウド環境の拡大に伴い、企業のSaaS管理ニーズが高まっている世界のSaaS管理市場を分析したものです。IT資産管理が最大のシェアを占める一方で、セキュリティとガバナンスの強化が最も急速な成長分野となっており、AIを活用した異常検知や自動化技術の導入が市場を牽引しています。北米が最大の市場規模を維持する一方、アジア太平洋地域が最も高い成長率を示すと予測されており、複雑化するクラウドエコシステムにおけるコスト最適化とリスク管理を実現するための集中型ガバナンスの重要性が増しています。
関連する質問
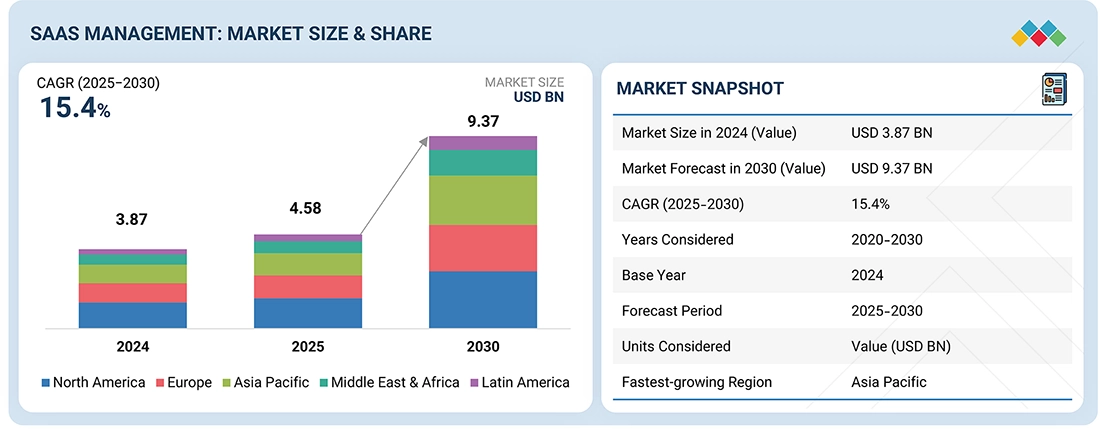
2025年に45.8億米ドル
15.4% (2025年-2030年)
IBM (US), Check Point Software (Israel), AvePoint (US), Flexera (US), Quest Software (US), SailPoint Technologies (US), HCLSoftware (India), ServiceNow (US), Freshworks (US), Microsoft (US), Google (US), Calero (US), ManageEngine (US), USU Solutions (Germany), Ramp (US), Axonius (US), Applogie (US), BetterCloud (US), Cledara (UK), ActivTrak (US), Zluri (US), Zylo (US), Torii (US), Lumos (US), Substly (Sweden), Trelica (1Password) (England), Josys (Japan), CloudEagle.ai (US), LicenceOne (France), Ampliphae (Ireland), Productiv (US), Beamy.io (France), Spendflo (US), JumpCloud (US), Patronum (UK), Vendr (US), Sastrify (Germany), Setyl (UK), Certero (UK), Keepit (Denmark), GoGenuity (US), Augmentt (Canada), Tropic (US), Auvik (Canada), Viio (Matrix42) (Denmark), CloudNuro (US)
AI搭載のテレメトリによるSaaSライセンスの最適化と支出効率の向上、進化するSaaS価格モデルによるインテリジェント監視システムの採用加速、クロスクラウドの複雑化による中央集約型SaaS管理の採用加速
概要
市場概要
世界のSaaS管理市場規模は、2025年の45.8億米ドルから2030年には93.7億米ドルに達すると予測されており、2025年から2030年の期間におけるCAGR(年平均成長率)は15.4%に上ります。
ハイブリッドおよびマルチクラウド・アーキテクチャの採用拡大により、企業がAWS、Microsoft Azure、Google Cloud、およびオンプレミス・システムにわたってアプリケーションを運用する中で、中央集権的なSaaS管理の必要性が加速しています。このような分散型環境は運用上の断片化を引き起こし、IT、セキュリティ、および調達チームにとって、ライセンス所有権の追跡、データフローの管理、アクセス制御の適用、および一貫したコンプライアンスの維持を困難にしています。クラウドネイティブなサービスが大規模なSaaSポートフォリオと統合されるにつれ、組織は異種混合の環境全体における利用状況、支出、統合パターン、およびポリシー遵守に関する統一された可視性を必要としています。これらの相互接続されたエコシステムを効果的に管理するため、クロスクラウドのオブザーバビリティ(可観測性)、標準化されたガバナンス・ワークフロー、およびすべてのデプロイメントモデルにわたる統合されたポリシー適用を実現するSaaS管理プラットフォームの導入が進んでいます。
ベンダーは、マルチクラウドのディスカバリー、自動化された構成監視、セキュリティモニタリング、ワークフローのオーケストレーション、および統合マッピングをSaaS管理ソリューションに組み込むことで対応しています。Torii、Productiv、BetterCloudなどのプラットフォームは、ハイブリッド環境全体における利用状況分析、アクセスガバナンス、およびアプリケーション・ライフサイクル管理を統合する単一のコントロールレイヤーを組織に提供します。これらのツールは、未承認アプリケーションの特定、ユーザープロビジョニングの合理化、およびコンプライアンス・ワークフローの自動化をサポートし、運用の整合性を向上させ、リスクを軽減します。ハイブリッドおよびマルチクラウド戦略が企業ITの基盤となる中で、中央集権的なSaaSガバナンス・フレームワークは、アプリケーション・パフォーマンスの最適化、データの完全性保護、およびますます複雑化するクラウド・エコシステム全体でのソフトウェアコスト管理において不可欠なものとして台頭しています。
主要セグメント分析
SaaSセキュリティおよびガバナンス
「企業が保護とコンプライアンスを優先する中、SaaSセキュリティおよびガバナンスは高い成長が見込まれる」
企業がクラウドベースのアプリケーション・エコシステムの保護、コンプライアンスの強制、および運用・アクセス関連リスクの軽減に注力する中で、SaaSセキュリティおよびガバナンス・ソリューションは、SaaS管理市場において最も急速に成長しているセグメントです。組織は、分散されたSaaS環境全体におけるデータフロー、ユーザー権限、構成設定、およびポリシー違反に関するリアルタイムの可視性を得るために、これらのソリューションの採用を増やしています。これらのプラットフォームは、自動化されたアクセスレビュー、セキュアな構成ベースライン、継続的なモニタリング、脅威検知、および統一されたポリシー適用をサポートし、企業がシャドーITへの露出、未承認の統合、およびプライバシーリスクに対処するのを支援します。アイデンティティの拡散(Identity Sprawl)、アプリケーション間でのデータ移動、およびグローバル市場における規制義務の複雑化が進んでいることが、このセグメントの急速な勢いをさらに強めています。
また、ガバナンス・ワークフローの精度とスケーラビリティを向上させる高度なテクノロジーの統合も成長を支えています。ベンダーは、AI駆動の異常検知、自動化されたコンプライアンス評価、行動分析、およびコンテキストを考慮したアラートを組み込むことで、企業の人的監視の削減と一貫したセキュリティ基準の適用を支援しています。SaaSポートフォリオが拡大するにつれ、組織はマルチテナント環境全体での統合された制御、データ保護フレームワークへの準拠の確保、および監査対応レポートのサポートを提供するソリューションを求めています。ゼロトラストモデル、セキュアなアクセスガバナンス、およびプロアクティブなリスク軽減への強力な推進により、SaaSセキュリティおよびガバナンスは、SaaS管理の未来を形作る最もダイナミックで戦略的に不可欠なセグメントとなっています。
IT資産管理
「ビジネス機能別では、企業が可視性、ガバナンス、および最適化を優先するため、IT資産管理がSaaS管理市場を支配している」
企業がクラウドアプリケーションの中央集権的な可視性、ライフサイクル制御、およびポリシーに沿った利用をより重視しているため、IT資産管理はSaaS管理市場において最大のシェアを占めています。組織は、分散環境全体におけるSaaSの利用状況、権利、ユーザーアクティビティ、およびコンプライアンス体制に関する統一された記録システムを維持するために、IT資産管理プラットフォームに依存しています。これらのプラットフォームは、自動化されたディスカバリー、継続的なインベントリの拡充、ロールベースのアクセス制御モニタリング、および契約との整合性をサポートし、企業が未使用のライセンスを排除し、未承認ツールの採用を防止し、一貫したガバナンスを維持するのを支援します。正確な権利マッピング、合理化された更新ワークフロー、および標準化されたソフトウェアプロビジョニングへの需要の高まりが、このセグメントのリーダーシップを強化しています。
グローバル企業がコスト最適化、コンプライアンス準備、および運用の整合性に焦点を当てた成熟したSaaS監視オペレーティングモデルを採用するにつれ、このセグメントは拡大を続けています。ベンダーは、企業の人的な追跡作業を削減し、アプリケーションポートフォリオを最適化するために、AIを活用したインサイト、予測的なライセンスインテリジェンス、自動化されたポリシー適用、および詳細な利用状況分析を統合しています。ハイブリッドおよびマルチSaaS環境の複雑化に加え、監査対応ドキュメンテーションやリスクを考慮した意思決定の必要性が、デジタル企業におけるIT資産管理の戦略的重要性を強調しています。組織がSaaSの導入を拡大するにつれ、このセグメントはコントロール、効率性、および長期的なアプリケーションガバナンスのバックボーンであり続けます。
地域別分析
「2025年には北米が最大の市場シェアを占めると予想され、アジア太平洋地域は予測期間中に最高のCAGRを記録する見通しである」
北米
2025年には、米国が主導し、カナダが大きく貢献することで、北米がSaaS管理市場で最大のシェアを維持すると予想されます。この地域の優位性は、中央集権的な可視性、自動化されたライセンス最適化、ポリシーベースのアクセスガバナンス、およびコンプライアンス強制を可能にする、企業全体でのSaaS管理プラットフォームの採用によって推進されています。テクノロジー、BFSI(銀行・金融サービス・保険)、ヘルスケア、および政府などの主要セクターが、アプリケーション利用に関するリアルタイムのインサイト、シャドーITの発見、コスト合理化、およびマルチクラウドポートフォリオの最適化を求めることで、導入を牽引しています。IBM、ServiceNow、Flexera、SailPointなどの主要ベンダーは、AI駆動の支出分析、自動化された更新ワークフロー、およびアイデンティティガバナンスをプラットフォームに統合しており、これにより運用の効率性とリスク管理を強化しています。また、北米は高度なクラウドインフラストラクチャ、成熟したデジタルワークプレイスの取り組み、およびシステムインテグレーター、マネージドサービスプロバイダー、アドバイザリーパートナーの強力なエコシステムの恩恵を受けています。AIを活用した自動化、マルチテナント・オーケストレーション、およびFinOpsに準拠したガバナンスへの継続的な投資が、SaaS管理のイノベーションと企業規模の展開におけるコアハブとしての地域の地位を強化しています。
アジア太平洋
アジア太平洋地域は、クラウド導入の加速、デジタルファースト企業の拡大、およびソフトウェアガバナンスとコスト効率への意識の高まりに後押しされ、SaaS管理市場で最も急速に成長している市場として浮上しています。中国では、Kingdeeなどのベンダーが、急速に進化するクラウドエコシステム内でのサブスクリプション利用に関する可視性と制御を求める組織をサポートするために、SaaS管理機能を強化しています。インドも、ManageEngineのSaaS Manager Plusのようなプラットフォームに支えられ、分散環境全体でのアプリケーションプロビジョニングの合理化、ライセンス利用の最適化、およびセキュリティの強化を実現する企業が増えており、強力な勢いを見せています。日本では、企業がコンプライアンス、運用の効率性、およびマルチベンダーのSaaSポートフォリオの効果的な管理を優先するにつれ、導入が進んでいます。これらの市場全体において、企業によるテクノロジー投資の増加、クラウド戦略の成熟、およびソフトウェアの冗長性を削減する必要性が、世界のSaaS管理導入を形成する上でのアジア太平洋地域の役割を拡大させています。
調査の詳細
一次調査の構成
SaaS管理市場で活動する様々な主要組織の最高経営責任者(CEO)、イノベーションおよびテクノロジーディレクター、システムインテグレーター、およびエグゼクティブを対象に、詳細なインタビューが実施されました。
- 企業規模別: Tier I – 31%、Tier II – 42%、Tier III – 27%
- 役職別: ディレクター – 29%、マネージャー – 44%、その他 – 27%
- 地域別: 北米 – 40%、欧州 – 22%、アジア太平洋 – 26%、中東・アフリカ – 5%、ラテンアメリカ – 7%
主要企業
本レポートには、SaaS管理ソリューションおよびサービスを提供する主要企業の詳細な調査と企業プロフィールが含まれています。
- IBM (US)
- Check Point Software (Israel)
- AvePoint (US)
- Flexera (US)
- Quest Software (US)
- SailPoint Technologies (US)
- HCLSoftware (India)
- ServiceNow (US)
- Freshworks (US)
- Microsoft (US)
- Google (US)
- Calero (US)
- ManageEngine (US)
- USU Solutions (Germany)
- Ramp (US)
- Axonius (US)
- Applogie (US)
- BetterCloud (US)
- Cledara (UK)
- ActivTrak (US)
- Zluri (US)
- Zylo (US)
- Torii (US)
- Lumos (US)
- Substly (Sweden)
- Trelica (1Password) (England)
- Josys (Japan)
- CloudEagle.ai (US)
- LicenceOne (France)
- Ampliphae (Ireland)
- Productiv (US)
- Beamy.io (France)
- Spendflo (US)
- JumpCloud (US)
- Patronum (UK)
- Vendr (US)
- Sastrify (Germany)
- Setyl (UK)
- Certero (UK)
- Keepit (Denmark)
- GoGenuity (US)
- Augmentt (Canada)
- Tropic (US)
- Auvik (Canada)
- Viio (Matrix42) (Denmark)
- CloudNuro (US)
調査範囲
本調査レポートは、SaaS管理市場を提供形態、デプロイメントモード、ビジネス機能、および垂直市場(バーティカル)によって分類しています。
- 提供形態 (Offering):
- プラットフォーム: SaaSディスカバリー&インベントリ、SaaSライセンス管理、SaaS更新&支出管理、SaaSセキュリティ&ガバナンス、SaaS自動化&アナリティクス
- サービス: プロフェッショナルサービス(トレーニング&アドバイザリー、実装&統合、サポート&メンテナンス)、マネージドサービス、戦略的アドバイザリーサービス
- デプロイメントモード: クラウド、オンプレミス、ハイブリッド
- ビジネス機能: IT資産管理、財務・会計、セキュリティ・リスク・コンプライアンス、法務・調達、人事(HR)、マーケティング・販売オペレーション
- 垂直市場 (Vertical): BFSI、テクノロジー&ソフトウェア、ヘルスケア&ライフサイエンス、製造業&産業用IoT、小売&Eコマース、電気通信、政府・公共部門、教育、エネルギー&ユーティリティ、メディア&エンターテインメント、運輸&物流、不動産&建設、その他(旅行&ホスピタリティ、非営利・NGO、専門サービスプロバイダー、農業&AgTech、自動車(非製造)、航空宇宙&防衛(非政府))
- 地域分析: 北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカ
レポートの範囲には、SaaS管理市場の成長に影響を与える主要な要因(推進要因、抑制要因、課題、および機会)に関する詳細な情報が含まれます。また、主要な業界プレイヤーの詳細な分析を行い、ビジネス概要、ソリューション、サービス、および主要な戦略、契約、パートナーシップ、合意、製品・サービスの立ち上げ、合併・買収、およびSaaS管理市場に関連する最近の動向についての洞察を提供します。さらに、SaaS管理エコシステムにおける新興スタートアップの競合分析も行っています。
レポート購入の主なメリット
本レポートは、市場リーダーおよび新規参入者に対し、SaaS管理市場全体およびそのサブセグメントの収益数値の最も近い近似値に関する情報を提供します。ステークホルダーが競合環境を理解し、ビジネスのポジショニングや適切なゴー・トゥ・マーケット(GTM)戦略の策定に役立つ洞察を得ることを支援します。また、市場の動向を把握し、主要な市場推進要因、抑制要因、課題、および機会に関する情報を提供します。
提供される洞察のポイント
- 主要因子の分析:
- 推進要因: AI搭載のテレメトリによるSaaSライセンス最適化と支出効率の向上、進化するSaaS価格モデルによるインテリジェント監視システムの採用加速、クロスクラウドの複雑化による中央集権的SaaS管理の採用加速。
- 抑制要因: 分散したハイブリッド環境による統一されたSaaSライフサイクル制御の阻害、分散されたSaaSデータストリームにおけるパフォーマンスのボトルネックによる分析能力の制約。
- 機会: リアルタイムのFinOpsダッシュボード化とクロスツール最適化のためのアナリティクス活用、ノーコード・ワークフロー自動化による企業採用と運用の柔軟性強化、予測AIモデルによるSaaSポートフォリオ全体の更新計画と異常検知の進展。
- 課題: シャドーSaaS利用によるコンプライアンスとライフサイクル透明性の欠如、断片化されたポリシーと限定的な自動化スケーラビリティによるガバナンスの一貫性の低下。
- 製品開発/イノベーション: SaaS管理市場における次世代技術、研究開発活動、および製品・サービスの立ち上げに関する詳細な洞察。
- 市場開発: 収益性の高い市場に関する包括的な情報(多様な地域にわたるSaaS管理市場の分析)。
- 市場の多様化: 新製品およびサービス、未開拓の地域、最近の動向、およびSaaS管理市場への投資に関する網羅的な情報。
- 競合評価: IBM、Check Point Software、AvePoint、Flexera、Quest Software、SailPoint Technologies、HCLSoftware、ServiceNow、Freshworks、Microsoft、Google、Calero、ManageEngine、USU Solutions、Ramp、Axonius、Applogie、BetterCloud、Cledara、ActivTrak、Zluri、Zylo、Torii、Lumos、Substly、Trelica (1Password)、Josys、CloudEagle.ai、LicenceOne、Ampliphae、Productiv、Beamy.io、Spendflo、JumpCloud、Patronum、Vendr、Sastrify、Setyl、Certero、Keepit、GoGenuity、Augmentt、Tropic、Auvik、Viio (Matrix42)、CloudNuroをはじめとする市場プレイヤーの市場シェア、成長戦略、およびサービス提供に関する詳細な評価。また、主要な市場推進要因、抑制要因、課題、および機会に関する情報を提供し、ステークホルダーが市場の動向を把握できるよう支援します。
※以下の目次にて、具体的なレポートの構成をご覧頂けます。ご購入、無料サンプルご請求、その他お問い合わせは、ページ上のボタンよりお進みください。
目次
1 イントロダクション 43
1.1 調査の目的 43
1.2 市場の定義 43
1.3 市場範囲 43
1.3.1 市場セグメンテーション 44
1.3.2 包含・除外事項 45
1.3.3 対象年 46
1.3.4 通貨 46
1.4 ステークホルダー 47
2 調査手法 48
2.1 リサーチデータ 48
2.1.1 二次データ 49
2.1.2 一次データ 49
- 2.1.2.1 主なプロファイル内訳 50
- 2.1.2.2 業界についての主な考察 51
2.2 市場の内訳とデータのトライアンギュレーション 52
2.3 市場規模予測 53
2.3.1 トップダウンアプローチ 53
2.3.2 ボトムアップ・アプローチ 54
2.4 市場予測 58
2.5 調査の前提 59
2.6 調査の制約 62
3 エグゼクティブサマリー 63
3.1 主要なポイントと市場の動向 63
3.2 主要な市場参加者:戦略的動向の分析 64
3.3 SaaS管理市場を形成する破壊的なトレンド 65
3.4 高成長分野 66
3.5 グローバル市場規模、成長率、および予測:概要 67
4 更なる考察 68
4.1 SaaS管理市場におけるプレーヤーにとって魅力的な機会 68
4.2 SaaS管理市場:主要なプラットフォームの種類 68
4.3 北米:SaaS管理市場
4.4 地域別 SaaS 管理市場 69
5 市場概要 70
5.1 イントロダクション 70
5.2 市場ダイナミクス 70
5.2.1 促進要因 71
- 5.2.1.1 AIを活用したテレメトリによるSaaSライセンス最適化とコスト効率の向上 71
- 5.2.1.2 進化するSaaSの価格モデルが、インテリジェントな監視システムの導入を加速 72
- 5.2.1.3 クロスクラウド環境の複雑さが増し、集中管理型SaaSの導入が加速 72
5.2.2 抑制要因 73
5.2.3 市場機会 74
5.2.4 課題 75
- 5.2.4.1 シャドーSaaSの利用は、コンプライアンスとライフサイクルにおける透明性の欠如を生み出す 75
- 5.2.4.2 断片化されたポリシーと、自動化のスケーラビリティの制限により、ガバナンスの一貫性が損なわれる。 76
5.3 満たされていないニーズと未開拓の分野 76
5.3.1 SaaS管理市場における未充足のニーズ 76
5.3.2 未利用スペースの活用機会 77
5.4 相互接続された市場と異分野間の機会 77
5.4.1 相互接続された市場 77
5.4.2 分野を越えた連携の可能性 78
5.5 ティア1/2/3プレイヤーによる戦略的行動 78
5.5.1 ティア1/2/3プレイヤーによる戦略的行動 79
6 業界トレンド 80
6.1 SaaS管理の進化 80
6.2 ポーターのファイブフォース分析 82
6.2.1 新規参入の脅威 83
6.2.2 代替品の脅威 84
6.2.3 サプライヤーの交渉力 84
6.2.4 買い手の交渉力 84
6.2.5 競合・競争状況の激しさ 84
6.3 サプライチェーン分析 85
6.4 エコシステム分析 86
6.4.1 SaaSの検出およびインベントリ提供業者 88
6.4.2 SaaSライセンス管理プロバイダー 89
6.4.3 SaaS契約更新および支出管理サービス提供事業者 89
6.4.4 SaaSセキュリティおよびガバナンスプロバイダー 89
6.4.5 SaaSの自動化と分析 89
6.5 価格分析 90
6.6 主要会議とイベント 2025年~2026年 94
6.7 顧客ビジネスに影響を与えるトレンド/ディスラプション 95
6.8 投資と資金調達のシナリオ 96
6.9 ケーススタディ分析 97
6.9.1 U, INC.:APPLOGIEによるSaaS支出およびサブスクリプション管理の最適化 97
6.9.2 PIEインシュランス、BetterCloudを活用してSaaS運用とアクセス管理を簡素化 98
6.9.3 CLEDARAを活用して、JIMINNYはSaaSの可視化と支出管理を集中管理 99
6.9.4 ZYLOを活用して、INSTRUCTUREはSaaSの完全な可視化と運用効率の向上を実現 99
6.9.5 DataStax、CloudEagle.AIを活用してSaaSの契約更新と調達管理を最適化 100
6.10 2025年アメリカの関税がSaaS管理市場に与える影響 101
6.10.1 イントロダクション 101
6.10.2 関税/貿易政策の最新情報(2025年8月~9月) 102
6.10.3 主要な関税率 103
6.10.4 価格インパクト分析 103
- 6.10.4.1 戦略的転換と新たなトレンド 104
6.10.5 国/地域への影響 105
- 6.10.5.1 米国 105
- 6.10.5.2 中国 106
- 6.10.5.3 ヨーロッパ 107
- 6.10.5.4 アジア(中国を除く) 108
6.10.6 エンドユーザー業界インパクト 109
- 6.10.6.1 BFSI 109
- 6.10.6.2 小売・Eコマース 109
- 6.10.6.3 ヘルスケア&ライフサイエンス 109
- 6.10.6.4 技術とソフトウェア 110
7 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 111
7.1 主要な新興技術 111
7.1.1 SaaSディスカバリーコネクタ 111
7.1.2 統合されたアプリケーション・インベントリ・グラフとデータ正規化レイヤー 111
7.1.3 利用状況のテレメトリパイプラインとライセンス利用状況分析 111
7.1.4 SCIM/JIT を介したアイデンティティライフサイクル自動化(JML) 112
7.1.5 アクセス管理(RBAC/ABAC)と定期的なアクセス権の確認 112
7.1.6 契約インテリジェンス 112
7.1.7 FINOPS支出分析 113
7.2 補完的テクノロジー 113
7.2.1 アイデンティティプロバイダーとディレクトリ技術 113
7.2.2 ITSMプラットフォームと変更ワークフロー 113
7.2.3 ERP/財務およびAPシステム 114
7.2.4 電子署名サービス 114
7.2.5 IPAASとワークフローブリッジ 114
7.2.6 データパイプラインとデータウェアハウス 115
7.2.7 SIEM/ログ管理 115
7.2.8 秘密情報の管理と保管 115
7.3 隣接技術 116
7.3.1 IGA/IAMスイート 116
7.3.2 特権アクセス管理 116
7.3.3 従来のITAM/SAMスイート 116
7.3.4 ブラウザセキュリティプラットフォーム(BSP)とエンタープライズブラウザ技術 117
7.3.5 デジタル従業員エクスペリエンス分析 117
7.4 技術ロードマップ 117
7.4.1 短期計画(2025~2027年):基盤構築と標準化段階 118
7.4.2 中期(2028~2030年):融合と自動化の段階 118
7.4.3 長期(2031~2035年):自律型および認知型SaaS管理段階 119
7.5 特許分析 119
7.5.1 調査手法 119
7.5.2 2016~2025年の出願書類の種類別特許出願状況 119
7.5.3 イノベーション・特許 120
7.6 今後の応用例 125
7.7 SaaS管理市場における生成AIの影響 128
7.7.1 SaaSの探索とアプリケーションインテリジェンス 129
7.7.2 ライセンス最適化と支出管理 129
7.7.3 契約ライフサイクルと更新管理 129
7.7.4 予測分析とインサイトの生成 129
7.7.5 自動化されたコンプライアンスおよびリスクガバナンス 129
7.7.6 適応型ワークフロー自動化とユーザーエンパワーメント 130
8 規制の概観 131
8.1 地域規制とコンプライアンス 131
8.1.1 規制当局、政府機関、その他組織 131
8.1.2 主要な規制 136
- 8.1.2.1 北米 136
- 8.1.2.1.1 連邦リスクおよび認可管理プログラム(FedRAMP)(米国) 136
- 8.1.2.1.2 サーベインズ・オクスリー法(SOX)(米国) 136
- 8.1.2.1.3 健康保険の相互運用性と説明責任に関する法律(HIPAA)(米国) 136
- 8.1.2.1.4 個人情報保護および電子文書法(PIPEDA)(カナダ) 137
- 8.1.2.2 ヨーロッパ 137
- 8.1.2.2.1 一般データ保護規則(GDPR)(欧州連合) 137
- 8.1.2.2.2 ネットワークおよび情報システム指令2(NIS2)(欧州連合) 137
- 8.1.2.2.3 デジタル運用レジリエンス法(DORA)(欧州連合) 138
- 8.1.2.2.4 eプライバシー指令(指令2002/58/EC)(欧州連合) 138
- 8.1.2.2.5 人工知能法(EU) 138
- 8.1.2.3 アジア太平洋 139
- 8.1.2.4 中東・アフリカ 141
- 8.1.2.5 ラテンアメリカ 143
- 8.1.2.1 北米 136
9 顧客の状況と購買行動 145
9.1 意思決定プロセス 145
9.2 主要な関係者と購買評価基準 145
9.2.1 購買基準 146
9.3 導入の障壁と内部的な課題 147
9.4 各業界における未充足のニーズ 148
10 SaaS管理市場:提供内容別 151
10.1 イントロダクション 152
10.1.1 ドライバー:提供内容別のSaaS管理市場 152
10.2 プラットフォーム 154
10.2.1 SaaS の検出とインベントリ 156
10.2.2 SaaSライセンス管理 159
- 10.2.2.1 市場を牽引するための、財務最適化とコンプライアンスにおける重要な役割 159
- 10.2.2.2 ライセンス利用状況の追跡と権利管理 160
- 10.2.2.3 自動プロビジョニング/デプロビジョニング 160
- 10.2.2.4 ライセンス最適化エンジン 160
- 10.2.2.5 チャージバック/ショーバックおよび座席最適化モジュール 161
10.2.3 SaaSの契約更新と支出管理 161
10.2.4 SaaSのセキュリティとガバナンス 164
- 10.2.4.1 一元的なポリシー適用による組織全体のセキュリティ強化 164
- 10.2.4.2 アクセスガバナンス、ロールマッピング、およびポリシーコンプライアンスエンジン 165
- 10.2.4.3 監査、保証、およびリスク評価レポート 166
- 10.2.4.4 アイデンティティライフサイクル統合ツール 166
- 10.2.4.5 データ分類とコンプライアンスダッシュボード 166
- 10.2.4.6 SaaSセキュリティ体制の管理 167
10.2.5 SaaSの自動化と分析 167
10.3 サービス 169
10.3.1 プロフェッショナルサービス 171
10.3.2 マネージドサービス 177
10.3.3 戦略アドバイザリーサービス 178
- 10.3.3.1 組織が体系的な意思決定モデルを確立できるよう支援する 178
11 導入形態別のSaaS管理市場 180
11.1 イントロダクション 181
11.1.1 展開モード:SaaS管理市場の牽引要因 181
11.2 クラウド 182
11.3 オンプレミス 183
11.4 ハイブリッド 184
12 ビジネス機能別のSaaS管理市場 186
12.1 イントロダクション 187
12.1.1 ビジネス機能:SaaS管理市場の成長要因 187
12.2 IT資産管理 189
12.3 財務および会計 190
12.4 セキュリティ、リスク、コンプライアンス 192
12.4.1 高まるサイバーセキュリティ上の脅威と運用上のリスクが市場を牽引 192
12.5 法務および調達 193
12.6 人事 194
12.6.1 業務効率化のための従業員オンボーディングとSaaSの活用最適化 194
12.7 セールス&マーケティングオペレーション 195
13 業種別SaaS管理市場 197
13.1 イントロダクション 198
13.1.1 市場動向:SaaS管理、業種別 198
13.2 BFSI 201
13.3 技術とソフトウェア 202
13.3.1 進化する開発フレームワークが、集中管理されたSaaSの可視化の必要性を高める 202
13.4 ヘルスケア&ライフサイエンス 203
13.4.1 デジタルヘルス変革が、集中型アプリケーション制御の需要を促進 203
13.5 製造業および産業用IoT 205
13.5.1 デジタル産業化とスマートファクトリーの拡大が、SaaSガバナンスの導入を加速 205
13.6 小売・Eコマース 206
13.7 通信 207
13.7.1 クラウド統合のニーズの高まり:一元的な管理と運用インテリジェンスの必要性 207
13.8 政府・公的セクター 209
13.8.1 進化するデータセキュリティの優先順位が、集中型のクラウド管理への移行を加速 209
13.9 教育 210
13.9.1 教育システムは、よりスマートで、コンプライアンスに準拠し、コスト効率の高いSaaSエコシステムへと進化 210
13.10 エネルギー・公益 211
13.11 メディア・エンターテインメント 213
13.12 運輸・物流 214
13.13 その他のバーティカル 215
14 地域別 SaaS 管理市場 218
14.1 イントロダクション 219
14.2 北米 221
14.2.1 北米:SaaS管理市場の成長要因 221
14.2.2 北米:マクロ経済の見通し 222
14.2.3 米国 228
- 14.2.3.1 SaaSサブスクリプション支出の増加が市場を牽引 228
14.2.4 カナダ 234
- 14.2.4.1 ビジネス機能全体でのSaaS導入の増加が市場を牽引 234
14.3 ヨーロッパ 239
14.3.1 ヨーロッパ:SaaS管理市場の成長要因 239
14.3.2 ヨーロッパ:マクロ経済の見通し 240
14.3.3 英国 245
14.3.4 ドイツ 250
- 14.3.4.1 デジタル産業化の推進による市場の活性化 250
14.3.5 フランス 255
- 14.3.5.1 規制遵守と各国のクラウド戦略が市場を牽引 255
14.3.6 イタリア 260
14.3.7 その他のヨーロッパ 265
14.4 アジア太平洋 272
14.4.1 アジア太平洋地域:SaaS管理市場の成長要因 272
14.4.2 アジア太平洋地域:マクロ経済の見通し 273
14.4.3 中国 279
- 14.4.3.1 大規模なデジタル化とクラウド優先の近代化戦略が市場を牽引 279
14.4.4 インド 285
- 14.4.4.1 SaaS最適化に向けた、エンタープライズの近代化と規制への準拠 285
14.4.5 日本 290
- 14.4.5.1 市場成長を支援するための政府の取り組み 290
14.4.6 韓国 295
- 14.4.6.1 SaaSエコシステムの戦略的投資と統合が市場を牽引 295
14.4.7 オーストラリア・ニュージーランド 300
14.4.8 その他のアジア太平洋 305
14.5 中東・アフリカ 311
14.5.1 中東およびアフリカ:SaaS管理市場の牽引要因 312
14.5.2 中東およびアフリカ地域:マクロ経済の見通し 313
14.5.3 サウジアラビア 319
14.5.4 アラブ首長国連邦 324
- 14.5.4.1 政府によるサイバーセキュリティ遵守の重視が市場を牽引 324
14.5.5 南アフリカ 329
- 14.5.5.1 各業界における迅速なクラウド移行が需要を牽引 329
14.5.6 カタール 334
14.5.7 その他の中東・アフリカ 339
14.6 ラテンアメリカ 345
14.6.1 ラテンアメリカ:SaaS管理市場の成長要因 345
14.6.2 ラテンアメリカ:マクロ経済の見通し 345
14.6.3 ブラジル 351
14.6.4 メキシコ 356
- 14.6.4.1 デジタルインフラへの投資が市場を活性化 356
14.6.5 その他のラテンアメリカ 361
15 競合情勢 368
15.1 概要 368
15.2 キープレイヤーの戦略 2020年~2025年 368
15.3 REVENUE ANALYSIS, 2020-2024 371
15.4 MARKET SHARE ANALYSIS, 2024 373
15.4.1 市場ランキング分析 2024年 374
15.5 PRODUCT COMPARATIVE ANALYSIS 375
15.5.1 SaaSディスカバリーおよびインベントリによる製品比較分析 375
- 15.5.1.1 Zylo(Zyloプラットフォーム) 376
- 15.5.1.2 Torii(Torii SaaS管理プラットフォーム) 376
- 15.5.1.3 Zluri(Zluri SaaS管理) 376
- 15.5.1.4 BetterCloud(BetterCloud SaaS管理プラットフォーム) 376
- 15.5.1.5 アクソニアス(アクソニアス・アセット・クラウド) 376
15.5.2 SaaS契約更新および支出管理による製品比較分析 377
- 15.5.2.1 Flexera(Flexera One) 377
- 15.5.2.2 CloudEagle.ai(CloudEagle.ai SaaS管理) 377
- 15.5.2.3 Calero(Caleroプラットフォーム) 378
- 15.5.2.4 AvePoint(AvePoint Confidence Platform) 378
- 15.5.2.5 Lumos(SaaS管理) 378
15.5.3 SaaSライセンス管理による製品比較分析 379
- 15.5.3.1 ServiceNow(SaaSライセンス管理) 379
- 15.5.3.2 USUソリューションズ(USU SaaS管理プラットフォーム) 379
- 15.5.3.3 IBM(IBM MQ SaaS) 380
- 15.5.3.4 セイルポイント・テクノロジーズ(アイデンティティ・セキュリティ・クラウド) 380
- 15.5.3.5 Auvik(Auvik SaaS管理) 380
15.6 企業評価マトリックス:主要企業 380
15.6.1 STARS 380
15.6.2 EMERGING LEADERS 380
15.6.3 PERVASIVE PLAYERS 381
15.6.4 PARTICIPANTS 381
15.6.5 企業フットプリント:主要企業 2024年 382
- 15.6.5.1 企業フットプリント 382
- 15.6.5.2 Region footprint 383
- 15.6.5.3 Offering footprint 384
- 15.6.5.4 Deployment mode footprint 385
- 15.6.5.5 Business function footprint 386
- 15.6.5.6 Vertical footprint 387
15.7 企業評価マトリックス:スタートアップ/中小企業 388
15.7.1 PROGRESSIVE COMPANIES 388
15.7.2 RESPONSIVE COMPANIES 388
15.7.3 DYNAMIC COMPANIES 388
15.7.4 STARTING BLOCKS 388
15.7.5 競合ベンチマーキング:スタートアップ/中小企業 2024年 390
- 15.7.5.1 主要新興企業/中小企業の詳細リスト 390
- 15.7.5.2 主要新興企業/中小企業の競争ベンチマーク 391
15.8 COMPANY VALUATION AND FINANCIAL METRICS 393
15.9 競合シナリオ 394
15.9.1 製品の発売と機能強化 394
15.9.2 ディール 395
16 企業プロファイル 397
16.1 イントロダクション 397
16.2 キープレイヤー 397
16.2.1 IBM 397
- 16.2.1.1 事業概要 397
- 16.2.1.2 提供される製品/ソリューション/サービス 399
- 16.2.1.3 直近の動向 399
- 16.2.1.3.1 製品の発売と機能拡張 399
- 16.2.1.3.2 ディール 400
- 16.2.1.4 MnMビュー 401
- 16.2.1.4.1 主な強み 401
- 16.2.1.4.2 戦略的選択肢 401
- 16.2.1.4.3 弱点と競争上の脅威 401
16.2.2 CHECK POINT SOFTWARE 402
16.2.3 AVEPOINT 406
16.2.4 FLEXERA 411
16.2.5 QUEST SOFTWARE 415
16.2.6 SAILPOINT TECHNOLOGIES 419
16.2.7 HCLSOFTWARE 423
16.2.8 SERVICENOW 426
16.2.9 FRESHWORKS 429
16.2.10 CALERO 433
16.2.11 MANAGEENGINE \(ZOHO\) 434
16.2.12 USU SOLUTIONS 435
16.2.13 RAMP 436
16.2.14 AXONIUS 437
16.3 スタートアップ/中小企業 438
16.3.1 APPLOGIE 438
16.3.2 BETTERCLOUD 439
16.3.3 CLEDARA 440
16.3.4 ACTIVTRAK 441
16.3.5 ZLURI 442
16.3.6 ZYLO 443
16.3.7 TORII 444
16.3.8 LUMOS 445
16.3.9 SUBSTLY 446
16.3.10 TRELICA \(1PASSWORD\) 447
16.3.11 JOSYS 448
16.3.12 CLOUDEAGLE\.AI 449
16.3.13 LICENCEONE 450
16.3.14 AMPLIPHAE 451
16.3.15 PRODUCTIV 452
16.3.16 BEAMY\.IO 453
16.3.17 SPENDFLO 454
16.3.18 JUMPCLOUD 455
16.3.19 PATRONUM 456
16.3.20 VENDR 457
16.3.21 SASTRIFY 458
16.3.22 SETYL 459
16.3.23 CERTERO 460
16.3.24 KEEPIT 461
16.3.25 GOGENUITY 462
16.3.26 AUGMENTT 463
16.3.27 TROPIC 464
16.3.28 AUVIK 465
16.3.29 VIIO 466
16.3.30 CLOUDNURO 467
17 関連市場 468
17.1 イントロダクション 468
17.2 AI AS A SERVICE市場 - 2030年までの世界予測 468
17.2.1 市場の定義 468
17.2.2 市場概要 468
- 17.2.2.1 AIaaSの市場、製品タイプ別 469
- 17.2.2.2 AIaaSの市場、組織規模別 470
- 17.2.2.3 AIaaSの市場、エンドユーザー別 470
- 17.2.2.4 AIaaSの市場、地域別 471
18 付録 473
18.1 ディスカッションガイド 473
18.2 ナレッジストア 478
18.3 カスタマイズオプション 480
18.4 関連レポート 480
18.5 執筆者の詳細 481
※英文のレポートについての日本語表記のタイトルや紹介文などは、すべて生成AIや自動翻訳ソフトを使用して提供しております。それらはお客様の便宜のために提供するものであり、当社はその内容について責任を負いかねますので、何卒ご了承ください。適宜英語の原文をご参照ください。 “All Japanese titles, abstracts, and other descriptions of English-language reports were created using generative AI and/or machine translation. These are provided for your convenience only and may contain errors and inaccuracies. Please be sure to refer to the original English-language text. We disclaim all liability in relation to your reliance on such AI-generated and/or machine-translated content.”
